


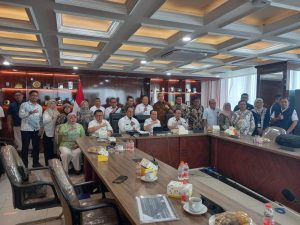
JAKARTA 18 NOPEMBER 2026
Pimpinan APTISI – APPERTI – Tim Adhoc Pengawal pembebasan PBB atas aset
Pendidikan nirlaba.
JURU BICARA UTAMA :
1. Prof Dr.BUDI DJATMIKO, Ketua Umum Asosiasi Perguruan Tinggi Swasta Indonesia (APTISI)
NO.HP +62 822-1414-1427
2. Prof Dr.H.Mansyur Ramly, Ketua Umum Aliansi Penyelenggara Perguruan Tinggi Indonesia
(APPERTI) NO.HP +62 811-822-268
3. Marzuki Alie PhD, Ketua Dewan Pembina APTISI/ Ketua Dewan Pengawas APPERTI / Ktua Tim
Adhoc Pengawal Pembebasan PBB atas asset Pendidikan nirlaba. NO HP. +62 811-715-402

PERTEMUAN / AUDIENSI :
• Hari / Tanggal Pertemuan : 18 Nopember 2026
• Waktu Pertemuan
: Pukul 10.00 – selesai
• Tempat Pertemuan
: Gedung H lt 8 Kementerian Dalam Negeri RI jl.Medan
Merdeka Utara No.7 Jakarta Pusat
• Pihak yang ditemui
: Dirjen BKD Kemendagri dan staf terkait
• Pejabat yang mengundang : Tomsi Tohir
• Jabatan
: Sekretaris Jenderal Kemendagri.
• Yang diundang
: Terlampir
I. POKOK MASALAH
Terjadinya pelanggaran asas hukum dan pembangkangan regulasi oleh Pemerintah Daerah
(Pemkab/Pemkot) yang tetap menerbitkan Surat Pemberitahuan Pajak Terutang (SPPT) PBB-
P2 atas lahan dan bangunan yang digunakan Yayasan / Lembaga Pendidikan Nirlaba, padahal
peraturan perundang-undangan menetapkan bahwa aset tersebut BUKAN OBJEK PBB.
Tindakan Pemkab / Pemkot ini menciderai amanat konstitusi, membebani penyelenggaraan
pendidikan nasional.
BeritaTerkait
II. KONSTRUKSI HUKUM UTAMA
D. DASAR HUKUM KONSTITUSI & STATUS “BUKAN OBJEK PBB”:
1. UUD 1945 Pasal 31 ayat (1), (2), dan (4): Pendidikan adalah hak konstitusional warga negara
dan kewajiban negara. Penyelenggara pendidikan swasta menjalankan misi mencerdaskan
kehidupan bangsa yang meringankan beban Pemerintah (APBN/APBD).
2. UU No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan
Pemerintahan Daerah (UU HKPD), Pasal 38 ayat (3) huruf b: “Yang dikecualikan dari objek
PBB-P2 adalah kepemilikan, penguasaan, dan/atau pemanfaatan atas Bumi dan/atau
Bangunan yang digunakan semata-mata untuk melayani kepen<ngan umum di bidang
keagamaan, pan< sosial, kesehatan, PENDIDIKAN, dan kebudayaan nasional, yang TIDAK
DIMAKSUDKAN UNTUK MEMPEROLEH KEUNTUNGAN.”
3. Asas Konsistensi Hukum Pajak (Historis): Prinsip pengecualian sarana pendidikan nirlaba dari
objek PBB telah berlaku konsisten sejak UU No. 12 Tahun 1994 tentang PBB (Pasal 3 ayat 1)
dan UU No. 28 Tahun 2009 Tentang Pajak Daerah dan Retribusi (Pasal 77 ayat 3 huruf b).
E. DASAR HUKUM STATUS “WAJIB NIRLABA” LEMBAGA PENDIDIKAN & REINVESTASI SISA LEBIH:
4. UU No. 16 Tahun 2001 jo UU No. 28 Tahun 2004 tentang Yayasan: Pasal 1 angka 1: Yayasan
adalah badan hukum nirlaba bergerak di bidang sosial, keagamaan, dan kemanusiaan. Dan
Pasal 3 ayat (2): Kekayaan yayasan dilarang dialihkan atau dibagikan langsung maupun <dak
langsung kepada Pembina, Pengurus, Pengawas, maupun pegawai.
5. UU No. 20 th 2003 tentang Sistem Pendidikan Nasional Pasal 53, (3) “Badan Hukum
Pendidikan” bersifat nirlaba, mengelola dana secara mandiri
6. UU No. 12 Tahun 2012 tentang Pendidikan Tinggi: Pasal 63 huruf c: Otonomi pengelolaan
Perguruan Tinggi dilaksanakan berdasarkan “prinsip nirlaba”.
7. PP Nomor 4 tahun 2014 tentang Penyelenggaraan Pendidikan Tinggi dan Pengelolaan
Perguruan Tinggi : Pasal 8 (2). : PTS didirikan oleh Masyarakat dengan membentuk badan
penyelenggara berbadan hukum yang berprinsip nirlaba dan wajib memperoleh izin Menteri
8. Permendikbud No. 36 Tahun 2014 “Pedoman Pendirian, Perubahan, dan Penutupan satuan
pendidikan dasar dan menengah” Pasal 7, (2) Badan Penyelenggara sebagaimana dimaksud
pada ayat (1) berprinsip nirlaba sesuai dengan ketentuan peraturan perundang-undangan.
9. Permendikbudristek No. 7 Tahun 2020 : pasal 1.3 Pendirian Perguruan Tinggi Swasta …..oleh
Badan Penyelenggara……. Berprinsip nirlaba. Pada pasal 71 huruf f: Perguruan Tinggi tidak
berprinsip nirlaba, diberikan sanksi adm berat
C. SUMBER PENDANAAN:
PP No. 48 Tahun 2008 tentang Pendanaan Pendidikan (Pasal 2 ayat 1 dan 2) yang bersumber dari
Pemerintah, Pemerintah Daerah dan Masyarakat; Masyarakat adalah Badan Penyelenggara;
Peserta didik, orang tua atau wali peserta didik; dan Sumbangan masyarakat.
D. DASAR HUKUM FISKAL (PERPAJAKAN PUSAT):
PP No. 17 Tahun 2010 jo PP No. 66 Tahun 2010 (Pasal 49 ayat 2): Peraturan Menteri Keuangan RI
NO.68/PMK.03/ 2020, Bab III pasal 4 ayat (1); PP 55 tahun 2022 pasal 14 ayat (1).a menegaskan
prinsip nirlaba mewajibkan seluruh sisa lebih yang diperoleh, diinvestasikan kembali untuk
meningkatkan mutu layanan pendidikan dan dikecualikan dari Objek PPh Badan. Negara di tingkat
pusat telah tegas mengakui status nirlaba pendidikan; Pemda tidak boleh menerapkan definisi
fiskal yang bertentangan secara horizontal.
E. DUKUNGAN LEGISLATIF (KOMISI X DPR RI):
a. Rapat Dengar Pendapat Umum (RDPU) Komisi X DPR RI tanggal 19 Februari 2025 (Poin II.2.h.4).
b. 2. Rapat Dengar Pendapat Umum (RDPU) Komisi X DPR RI tanggal 14 April 2026 (Poin II.1.i).
Rekomendasi Komisi X DPR RI, mendesak penyelesaian masalah kekeliruan dalam menafsirkan
regulasi “Lembaga Pendidikan yang berbasis masyarakat sebagai Lembaga nirlaba, yang
memanfaatkan Bumi dan Bangunan untuk pendidikan dikecualikan dari objek PBB”
F. TUNTUTAN KONKRET KEPADA MENTERI DALAM NEGERI RI
a. Penerbitan Surat Edaran (SE) Mendagri:
Menerbitkan Surat Edaran Penegasan kepada seluruh Gubernur, Bupa<, dan Wali Kota di
Indonesia yang menginstruksikan bahwa Bumi dan Bangunan yang digunakan oleh Yayasan /
Lembaga Pendidikan yang mendapat izin operasional dari Kemendikdasmen /
Kemendik<saintek/ Kemenag, untuk menyelenggarakan pendidikan formal adalah BUKAN
OBJEK PBB-P2 sesuai amanat Pasal 38 ayat (3) huruf b UU No. 1 Tahun 2022.
b. Pembatalan SPPT dan Penghapusan Piutang Daerah:
Menginstruksikan Pemkab/Pemkot untuk membatalkan seluruh SPPT PBB-P2 yang terlanjur
diterbitkan pada aset pendidikan nirlaba tersebut a. diatas, secara ex-officio (batal demi
hukum) serta berkoordinasi dengan BPK RI untuk menghapuskannya dari pos Piutang Pajak
Daerah agar tidak menjadi temuan keuangan.
c. Standarisasi Verifikasi Status Nirlaba Sederhana:
Menyusun petunjuk teknis verifikasi yang seragam secara nasional, di mana pembukaan
status “Bukan Objek PBB P-2” cukup dengan:
i. Akta Pendirian Yayasan & SK Kemenkumham tujuan sosial, keagamaan dan kemanusiaan;
ii. Izin Operasional Penyelenggaraan Pendidikan dari Kemendikdasmen /Kemendiksaintek/
Kemenag.
iii. Surat Pernyataan Tanggung Jawab Mutlak (SPTJM) pemanfaatan aset semata-mata untuk
fungsi pendidikan dari Lembaga Pendidikan / Badan Penyelenggara Pendidikan.
d. Penghentian Tindakan Koersif Penagihan:
Memerintahkan Bapenda di seluruh daerah untuk menghentikan pemblokiran rekening,
penempelan stiker penunggak pajak, atau surat teguran paksa pada kampus dan sekolah
swasta.
TAGLINE & PESAN STRATEGIS MEDIA
( 1 )
“Kami tidak minta dibebaskan PBB. Kami minta negara menegakkan hukumnya
sendiri. Kalau bukan objek PBB, jangan diterbitkan SPPT-nya.”
( 2 )
Buktikan Keberpihakan Pemerintah pada dunia Pendidikan, cukup dengan
menjalankan amanat Konstitusi
“ Pemerintahan ini dibentuk untuk mencerdaskan kehidupan Bangsa, seQap
warga negara berhak mendapatkan pendidikan”
JAKARTA, 18 Nopember 2026
TIM AD HOC PENGAWAL PEMBEBASAN PBB ATAS ASET PENDIDIKAN NIRLABA.
Marzuki Alie PhD Dr. Lendy Rahmadi M.Kom
Ketua Sekretaris
ASOSIASI PERGURUAN TINGGI SWASTA INDONESIA
M. Budi Djatmiko
Ketua Umum
ALIANSI PENYELENGGARA PENDIDIKAN TINGGI INDONESIA
Mansyur Ramly
Ketua Umum


Discussion about this post